新潟市中央区の税理士・会計事務所です。個人の確定申告や法人の決算申告に対応しています。県外や訪問は、依頼内容に応じて対応範囲を個別にご案内します。
新潟オフィス
新潟県新潟市中央区女池4-18-18 マクスウェル女池2F 新潟代表税理士 小川勇太
・女池ICから車で4分
三条オフィス
新潟県三条市東裏館2-14-15 総代表 兼 三条代表税理士 吉田雅一
・東三条駅から車で7分
受付時間 | 9:00~17:30 |
|---|
定休日 | 土・日・祝日 |
|---|
その他 | 初回無料相談は料金・サービス内容・契約が対象(新潟県内中心) 個別の税務相談は無料対象外 |
|---|
2024年の定額減税|給与を支払う法人の確認事項
2024年の制度を説明する記録記事です。制度・案内の確認基準:2026年10月。
この記事は2026年の給与から新たに定額減税を始めたり、2024年の控除残額を引き続けたりする案内ではありません。2024年分の給与、源泉徴収票、所得税申告などの処理を確認する際にご利用ください。現在の給与・年末調整については、国税庁の源泉徴収・年末調整の最新案内を確認してください。
対象は給与や役員給与を支払う法人の担当者です。減税の対象となるのは役員・従業員などの個人の所得税・個人住民税で、法人税そのものが1人4万円減る制度ではありません。以下では給与に関する取扱いを中心に説明します。
参考:国税庁「令和6年分所得税の定額減税について(給与所得者の方へ)」 / 国税庁「令和6年分所得税の定額減税Q&A」令和6年12月改訂 / 国税庁「定額減税特設サイト」
所得税と住民税の定額減税とは
令和6年の税制改正が発表され大きな話題を呼んだ「定額減税」。
定額減税という名からは単純な処理で済みそうなイメージを持ちますが、実際はかなり複雑です。
そこで今回は、定額減税についての概要や実務についてまとめました。
ポイントを押さえて正確に処理できるよう、この記事で準備なさってください。
なお本記事は「代表または従業員を雇用しており、定期的に給与を支払っている法人」を対象としています。
年金受給者や住民税非課税世帯等に関する情報は省いています。何卒ご了承ください。
個人事業主の方は別記事をご参照くださいませ。
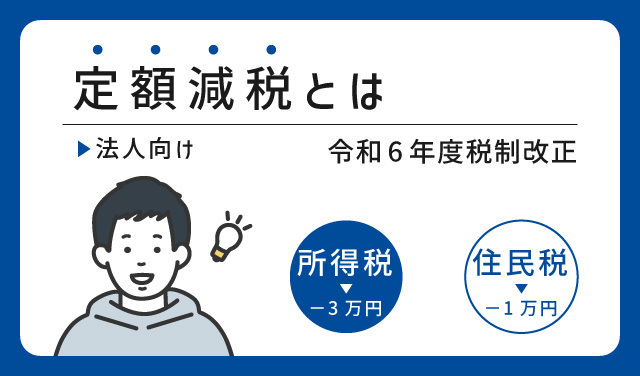
図は2024年の制度概要です。対象者・対象親族・税額上限には要件があり、全員に現金4万円が支給されるという意味ではありません。
対象となる年と人
所得税は2024年分、個人住民税は原則として2024年度分の所得割について実施されました。所得税の最終的な対象は、2024年分所得税の納税者である居住者のうち、合計所得金額が1,805万円以下の方です。所得税の所得判定は2024年、2024年度個人住民税は原則2023年の所得をもとにするため、両者を同じ判定年として扱わないでください。
給与収入のみなら原則2,000万円以下が目安ですが、所得金額調整控除の対象では2,015万円以下となる場合があります。「年間所得税額1,805万円」ではなく「合計所得金額」で判定します。個人住民税は所得割が課税されない方などは減税の対象になりません。
参考:国税庁「令和6年分所得税の定額減税について(給与所得者の方へ)」 / 国税庁「定額減税と確定申告」 / 新潟市「令和6年度分 個人住民税の定額減税」
減税額と配偶者・扶養親族の範囲
| 税目 | 本人分と対象家族分 | 上限・注意 |
|---|---|---|
| 2024年分所得税 | 本人3万円+対象の同一生計配偶者・扶養親族1人につき3万円 | 本人・対象家族はいずれも居住者。実際の控除はその人の所得税額が上限 |
| 2024年度個人住民税 | 本人1万円+対象の控除対象配偶者・扶養親族1人につき1万円 | 国外居住者は対象外。実際の控除は所得割額が上限。所得税と配偶者の範囲が異なる |
所得税の同一生計配偶者・扶養親族は、2024年分の合計所得金額48万円以下などの要件を確認し、16歳未満の扶養親族も人数に含めます。青色事業専従者等の除外、国外居住者、他の人との重複も確認します。配偶者を式から落としたり、税法上の扶養控除がない子どもを一律に除いたりしないでください。ここでの48万円は2024年の判定基準です。
2025年度の個人住民税に限る配偶者分の取扱い
2024年中の本人の合計所得金額が1,000万円超1,805万円以下で、所得割が課税される方の同一生計配偶者(国内居住、合計所得金額48万円以下)については、2025年度に本人の個人住民税所得割から1万円を控除する取扱いがあります。2025年度にも全員分の4万円減税が続くという意味ではありません。
家族4人を数える場合の計算例
本人、対象となる配偶者、扶養親族2人が、両方の税の要件を満たすと仮定すると、所得税の減税可能額は3万円×4人=12万円、個人住民税は1万円×4人=4万円です。実際の控除はそれぞれの税額が上限で、家族構成や所得の判定年が違えば人数も異なります。
参考:国税庁「令和6年分所得税の定額減税について(給与所得者の方へ)」 / 国税庁「令和6年分所得税の定額減税Q&A」令和6年12月改訂 / 国税庁「定額減税と確定申告」 / 新潟市「令和6年度分 個人住民税の定額減税」 / 新潟市「同一生計配偶者の定額減税について」
給与の源泉徴収と住民税の取扱い
所得税の月次減税と年末調整を区別する
原則として2024年6月1日に主たる勤務先に在職し、扶養控除等申告書を提出している居住者は、その日以後最初に支払われた給与・賞与の源泉徴収税額から月次減税を行う対象でした。控除しきれない分は2024年中に支払う給与等から順次控除し、年末調整または確定申告で年間の税額と精算します。
合計所得金額が1,805万円を超える見込みの方も、月次減税の対象になる場合があります。最終的な所得制限の判定と混同して、最初から一律に除外しないことが確認点です。控除しきれなかった額を2025年1月以後の給与等の源泉徴収税額から控除する取扱いではありません。
扶養関係書類の確認
月次減税の人数は、提出済みの扶養控除等申告書等に基づき確認します。記載されていない同一生計配偶者や16歳未満の扶養親族は、国税庁Q&Aの申告書・記載事項の確認方法に沿って取り扱います。16歳未満であることだけを理由に、一律に別の申告書が必須とは案内しません。人数の変更は年末調整等で精算する取扱いを確認します。
個人住民税は市区町村の通知書に従う
定額減税の対象となる給与特別徴収の方は、2024年6月分の徴収を行わず、減税後の年税額を2024年7月から2025年5月までの11回で徴収する取扱いでした。対象外の方は通常の徴収方法です。2025年度の配偶者分の取扱いは、2024年度の方法と混同しないでください。
例えば減税前の年税額96,000円、減税額40,000円なら、減税後の年税額は56,000円です。月額を単純に5,090円ずつとすると年税額に一致しません。給与から差し引く月別額は端数処理も含め、市区町村の特別徴収税額通知書どおりに処理します。
参考:国税庁「令和6年分所得税の定額減税について(給与所得者の方へ)」 / 国税庁「令和6年分所得税の定額減税Q&A」令和6年12月改訂 / 新潟市「令和6年度分 個人住民税の定額減税」
過去の処理・申告・給付を確認するとき
給与明細・源泉徴収票・年末調整資料
2024年の給与明細、各人別の控除記録、扶養関係書類、源泉徴収票などを突き合わせます。当時の給与明細への所得税減税額の表示、源泉徴収票の摘要欄の「源泉徴収時所得税減税控除済額」「控除外額」等も、年末調整の有無や対象者に応じた国税庁の記載方法で確認します。
誤りや申告漏れが疑われる場合は、対象年分と提出済み資料を確認し、必要な訂正・申告等の手続と期限を税務署や市区町村の公式案内で確認してください。2024年分の申告については、国税庁「定額減税と確定申告」も参照できます。
税額控除と給付金は別の制度
控除外額があることだけで、同額が無条件・自動的に支給されるとは限りません。調整給付や不足額給付にはそれぞれ要件と自治体の手続があります。支給状況・申請期限などはお住まいの市区町村に確認し、2026年時点で申請を受け付けているとは断定しません。
新潟市の2025年度不足額給付は、申請受付が2025年10月31日、書類の不備訂正が同年11月28日で終了しています。終了した申請を「これから受け取れる給付」として案内しないでください。詳しくは新潟市の受付終了案内をご確認ください。
参考:国税庁「令和6年分所得税の定額減税Q&A」令和6年12月改訂 / 国税庁「定額減税と確定申告」 / 新潟市「令和6年度分 個人住民税の定額減税」 / 新潟市「令和7年度定額減税補足給付金(不足額給付)」受付終了
税務・会計の依頼内容と費用のご相談
L&Bヨシダ税理士法人では、新潟市を中心に、依頼を検討されている業務の内容を伺い、受任の可否、対応範囲と費用を個別にご案内します。初回無料相談は料金・サービス内容・契約についての相談で、時間の目安は1時間程度です。個別の税務判断や税額の試算は無料相談の対象に含まれません。
税理士変更について見る / 個人事業主・不動産所得の確定申告の依頼について見る
関連記事
定額減税は令和6年度の税制改正で決定された政策です。
その内容は「所得税から3万円」「住民税から1万円」を、国民全員の税金から差し引く、または給付するというもの。
この「全員」には、現在働いていない子どもや年金受給者等も含まれ、同一生計配偶者や扶養親族は、扶養している者に合算されます。
従って実際の内容は下記のようになります。
定額減税による減税額
| 所得税 | 本人3万円+扶養親族の人数×3万円 |
|---|---|
| 住民税 | 本人1万円+扶養親族の人数×1万円 |
なお年間所得金額1,805万円(給与収入のみの場合は年収2,000万円)を超える人は対象外です。
また税金を払っていない人や所得税と住民税の納付額がそれぞれ3万円・1万円に届かない人には、別途給付金が支払われる予定です。
上記のように、実際の減税額は扶養親族の人数によって増減します。
そのため実務としては「減税が開始されるまでに、各人の扶養人数をまとめておく」ことが必要です。
通常ですと扶養控除等申告書が昨年末に提出されているでしょうから、そのデータを元に扶養人数を把握しておきましょう。
なお定額減税の実施のために、改めて扶養控除等申告書の提出を求める必要はないとされています。
ただし15歳以下の扶養親族については、新たに「源泉徴収に係る申告書」の提出を求め、対象者に加えます。
この場合、他の者の扶養親族として特別控除を受けていないことを確認した上で、扶養控除等申告書の「住民税に関する事項」を参照して計算しても良いとされています。
住民税
令和6年6月の給与の住民税は0にします。
その上で、年間の住民税額-減税額を計算して11で割った値を11ヶ月間に振りなおします。
たとえば給与の住民税額が毎月固定で1万円、扶養対象者がおらず減税額が1万円だった場合、
年間住民税額12万円-1万円=11万円
11万円÷11ヶ月=1万円
6月分の住民税は0円となり、以降7月から翌年5月までの住民税が1万円になります。
実際の減税スケジュール
それではケースモデルを通じてスケジュールを確認しましょう。
例:配偶者を含めて、扶養家族が3人の会社員の場合
所得税減税額=3万円+3人×3万円=12万円
住民税減税額=1万円+3人×1万円=4万円
| 従来 | 令和6年6月 | 令和6年7月以降 | |
|---|---|---|---|
| 月収 | 40万円 | 40万円 | 40万円 |
| 源泉所得税 | 7,000円 | 0円 | 0円* |
| 住民税 | 8,000円 (年間96,000円) | 0円 | 5,090円** (96,000-40,000÷11) |
| 手取り増減 | - | 15,000円増加 | 9,910円増加 |
*所得税の減税額が12万円になるまで継続 **翌年5月まで一定額で継続
扶養家族が多い人ほど所得税額が少なくなります。仮に期日までに減税額全額が引ききれなかった場合は、その差額が別途給付される予定です。
所得税減税額を従業員ごとに記録
各人の減税総額とともに、毎月源泉所得税から減税した金額を記録しておきましょう。
1人1人の給与額や扶養人数によって、減税できる金額も期間も異なります。
減税しそこなったり、減税しすぎたりすることのないように、毎月の減税額をまとめておくことをおすすめいたします。
年収2,000万円超は対象外
年間所得税額1,805万円(給与収入のみで年収2,000万円)を超える人は、定額減税の対象外です。
一部社員や経営者の中には、年収2,000万円を超える人もいるでしょう。
収入が超過している人については、扶養家族分も対象外となります。
たとえば年収2,000万円超の人に扶養家族が2人いたとすると、年収オーバーの本人だけでなく、扶養家族2人も定額減税を受けられません。
給与の支払明細書と源泉徴収票の摘要欄に控除した金額を記載
<定額減税実施に伴う記載事項>
給与明細:「定額減税額(所得税)○円」「定額減税○円 」
源泉徴収票:「源泉徴収時所得税減税控除済額○円、控除外額○円」
源泉徴収票の「控除外額」には、引ききれなかった定額減税の残高が入ります。
扶養家族の変更があった場合は年末調整で調整
年内に扶養家族人数に変更が起こった時は、年末調整にて調整するとされています。
毎年年末になると、経営者や従業員に扶養控除等申告書を書いてもらいますので、その内容を元に変更がないか確認しましょう。
変更のある人については、年末調整にて調整。
引ききれなかった減税分は、別途給付される旨をお伝えください。
定額減税は「(本人+扶養人数)×4万円」で計算します。
確かに減税額は1人4万円の定額ですが、実務に落とし込むことは簡単ではありません。
6月のスタートを見越して、年収2,000万円超の経営者や従業員の洗い出し、扶養対象者の確認等、できることから取り組んでおきましょう。
本記事では分かりやすくざっと解説いたしましたが、お伝えしきれていない細かな条件も多々あります。
まずはこの記事を参考に概要を押さえ、その後に財務省等の定額減税に関するサイトをご確認ください。または顧問税理士に相談されることをおすすめいたします。
初回無料相談(料金・サービス内容・契約)
初回無料相談は料金・サービス内容・契約の相談が対象です。個別の税務相談は含まれません。お電話またはメールフォームからお問い合わせください。
電話受付時間:平日9:00~17:30
新潟オフィス直通窓口:025-383-8868
経営に有益な情報を配信しています!
「自信を持って経営したい」
「売上や利益を上げたい」
「不安を解消したい」
こういった方のお役に立てるコンテンツを、今後どんどん増やしていきます!
対応地域
新潟県新潟市中央区、新潟市北区、新潟市東区、新潟市江南区、新潟市秋葉区、新潟市南区、新潟市西区、新潟市西蒲区、長岡市、三条市、柏崎市、小千谷市、加茂市、十日町市、見附市、魚沼市、南魚沼市、田上町、出雲崎町、湯沢町、津南町、刈羽村、新発田市、村上市、燕市、五泉市、聖篭町、弥彦村、上越市、阿賀町、阿賀野市、その他新潟県内
著書・監修書籍