新潟市中央区の税理士・会計事務所です。個人の確定申告や法人の決算申告に対応しています。県外や訪問は、依頼内容に応じて対応範囲を個別にご案内します。
新潟オフィス
新潟県新潟市中央区女池4-18-18 マクスウェル女池2F 新潟代表税理士 小川勇太
・女池ICから車で4分
三条オフィス
新潟県三条市東裏館2-14-15 総代表 兼 三条代表税理士 吉田雅一
・東三条駅から車で7分
受付時間 | 9:00~17:30 |
|---|
定休日 | 土・日・祝日 |
|---|
その他 | 初回無料相談は料金・サービス内容・契約が対象(新潟県内中心) 個別の税務相談は無料対象外 |
|---|
起業資金調達の手順書
いざ起業をしようと決意したら、起業のため資金を集める必要があります。
はじめての起業では、準備や手続きが多く何からはじめればいいか分からないという方が多くいらっしゃいます。ただ、少なくとも起業のための資金調達ができなければ、スタート地点に立つこともできません。
まずは起業するためにいくら必要なのかを把握し、目標額を調達する方法を知っておきましょう。
この記事では、起業資金を集めるための手順をご紹介していきますので、ぜひ参考にしてみてくださいね。
この記事の監修
L&Bヨシダ税理士法人 総代表 兼 三条代表税理士・吉田雅一
1965年創業のL&Bヨシダ税理士法人の総代表です。法人全体の顧問先は法人・個人合計約1,200件(2026年10月概数)で、自身も経営者として、創業・資金調達・税務会計のサポートに取り組んでいます。
「起業資金としていくら準備すればいいですか?」
お客様からこのように質問されることが多いですが、必要額というのは実は業種によって異なります。
日本政策金融公庫が発表した「2020年度新規開業実態調査」によると、開業費用の平均値は989万円、開業時の資金調達額は平均で1,194万円でした。
しかしこれはあくまで平均であり、事業内容によって開業資金は異なります。自宅で仕事道具も揃っている場合には、初期準備費用なしで開業することも可能です。
店舗を開業する場合には家賃や内装、設備や材料の仕入なども必要になります。従業員を雇う場合には、給料も支払わなければなりません。
このように、自分で自己資金を用意する場合、それなりの金額が必要になってきます。
それを踏まえ、業種ごとに必要な起業資金の相場を見てみましょう。
| 業種 | 起業資金の相場 |
|---|---|
| カフェ・喫茶店 | 100万円~1,500万円 |
| 居酒屋 | 600万円~2,500万円 |
| ラーメン店 | 600万円~1,500万円 |
| 美容室 | 500万円~3,000万円 |
| 塾 | 100万円~1,000万円 |
| 税理士・弁護士 | 50万円~500万円 |
| 医院・クリニック | 1,000万円~1億5,000万円 |
大まかな金額が把握できましたら、具体的に「何に」「いくら」「いつ」必要なのかを確認し、起業資金を集めていきましょう。
起業時に必要な資金は、
起業資金 = 実費 + 各種税金 + 運転資金 + 当面の生活費
で計算されます。
「起業資金」とは、実際は起業するまでのお金(実費)だけではなく、「運転資金」や「当面の生活費」も考慮しなければなりません。
それぞれ簡単に説明します。
起業にかかる実費
起業する際にかかる実費の内訳は、不動産取得費や改装費、設備費や消耗品費、商品の仕入代などがあります。また、フランチャイズに加盟する場合には加盟料も発生します。
各種税金
各種税金は、個人事業主の場合と法人で異なります。
<個人事業主>
・所得税
・個人住民税
・個人事業税
・源泉所得税(従業員がいる場合)
・消費税(納税義務がある場合)
<法人>
・法人税
・法人住民税
・法人事業税
・源泉所得税(従業員がいる場合。代表者一人だけでも対象。)
・消費税(納税義務がある場合)
・償却資産税
起業時にかかる各税の詳細については別記事でまとめます。
運転資金
運転資金とは、ビジネスを継続するためにかかる資金のことを言います。回転資金とも称され、貸借対照表の「売掛金 + 在庫 ー 買掛債務」で計算されます。
運転資金をしっかり確保することができれば、事業の資金繰りが楽になります。起業後の資金繰りでは、「売掛金を早く回収し、買掛金の支払いを遅くする」ことが大切になります。
資金繰りが上手くいかず、売上があっても手元資金がない(売掛金を回収できていない)状態では「黒字倒産(利益があるのに倒産してしまう)」する可能性があるため、資金繰りはとても重要です。
クラウドファンディング
当面の生活費は、最低でも起業後3か月分は確保しておきましょう。独立起業してすぐに利益が出ることはなかなかありません。数か月は赤字が続くのが一般的です。
毎月の生活費を計算し、例えば月に30万円かかっている場合は少なくとも90万円、予定外の支出や事業がうまくいかなかった場合の予備資金などもしっかり考慮しておきましょう。
資金調達は、創業前から準備を始めるのが理想です。
日本政策金融公庫の現行制度は「新規開業・スタートアップ支援資金」です。新たに事業を始める方または事業開始後おおむね7年以内の方を対象とし、申込内容等に応じて審査が行われます。
日本政策金融公庫の融資は「自己資金」「事業の経験」「信用情報」などを重視して審査を行います。
自己資金の設定額があまりに少なくはないか、借金の返済などが滞っていないかといった情報や、融資を受ける際に提出する「創業計画書」の情報を基に決定されるのです。
創業前であれば売上や確定申告などの実績がないため上記の内容が重要になりますが、創業後3か月~6か月ほどが経過してしまうと、審査時に「実績」も考慮されます。
「実績」とは、会社の経営成績のことです。
例えば、お金が足りなくなったので貸して欲しいと頼んでも、相手は「本当に返してもらえるのか?」と審査は厳しくなってしまいます。この場合、手元にお金があるうちに申し込めば、相手の印象は違ってきますよね。あなた自身も、事業が赤字の人よりも、事業はこれからでも自己資金がある人に貸したいと思うはずです。
資金調達は起業前から準備を始め、必要な時期、事業計画、資金繰りを踏まえて申込先へ相談しましょう。
それでは、実際にお金を集める方法をご紹介します。
起業資金を集めるには、主に以下の5つの方法があります。
- 自己資金
- 融資(銀行借り入れ)
- 補助金、助成金
- クラウドファンディング
- 外部出資
これらを上手く組み合わせ、目標資金を集める必要があります。
それぞれ、詳しくご説明します。
自己資金
言い換えれば「貯金」です。自身が今まで貯めたお金や、株式や不動産を売ったお金などをまとめて自己資金と言います。
また、融資の際は身内からの贈与も自己資金に含まれます。
親族や知人などに借りたお金は返済義務があるため自己資金には含まれません。
自己資金が一番リスクの少ない方法と言えますが、使った分だけなくなるため資金繰りは常に意識していきましょう。
融資
融資とは銀行からの借金です。安心して事業を続けていくためには、適切な返済計画を立てる必要があります。
新たに事業を始める場合、日本政策金融公庫の「新規開業・スタートアップ支援資金」等の現行案内で制度条件を確認します。
担保・保証人は希望や審査内容に応じて相談となり、審査結果によって希望に沿わない場合があります。
審査は他の金融機関よりも優しい傾向があります。ただし個人の信用に問題があったり、事業計画書に矛盾があると審査に落ちることもあります。
個人の信用問題とは、過去にクレジットカードの未払い、携帯の分割払いの未払い、自己破産、税金の未払いなどです。
事業計画書に事実とは異なる内容を記載すると、審査は厳しくなるでしょう。自己資金は、資金の出所・蓄積過程・返済義務の有無を通帳や契約書等の客観資料で説明することが重要です。自宅保管の現金も名称だけで一律に可否が決まるものではありません。借入金は返済義務のある資金として区別してください。
否決後の再申請時期に一律の禁止期間があるとは限らないため、改善点を整理して申込先へ確認し、準備を整えて臨みましょう。
補助金・助成金
補助金・助成金は、国や自治体が政策目標(目指す姿)を達成するための募集に応募した事業者に対し、資金の一部を給付する制度です。
補助金と助成金の違いは、補助金は予算が決まっており公募方法により先着順や抽選により支給が決定されますが、助成金は要件が満たされていればほぼ支給されます。
補助金や助成金は、融資と違い原則返済義務がありません。そのためできれば積極的に狙っていきたいものになります。
しかし残念ながら、使えるはずの補助金や助成金の存在に気づかない方も多くいらっしゃいます。
メリットの多い制度となりますので、知らず知らずのうちに損をしないためにもしっかりアンテナを張っておきましょう。
クラウドファンディング
年々利用者が増えているクラウドファンディングは、「群衆(クラウド)」と「資金調達(ファンディング)」を組み合わせた造語で、インターネットなどを通じて不特定多数の個人から少額ずつ資金を集めることを言います。
日本で一般的な「購入型」のクラウドファンディングは、投資してもらう見返りに商品やサービスを提供します。他には寄付型や株式型、融資型などがあります。
一見リスクの少ない方法に見えますが、投資家の期待に応える責任があること、周知することが難しく多額の資金を集めるのは難しいというデメリットもあります。
またどの程度集まるか予測しづらいこともあり、成功させるためには自身の想いを明確に伝え、多くの人に共感してもらう必要があります。
外部出資
外部出資とは、投資家などから資金援助を受けることを言います。株式会社を想像していただければ分かりやすいでしょうか。
こちらは融資借入とは異なり、返済義務がありません。しかし出資者に株を差し出すため、今後の経営の自由度が下がる可能性があります。また、配当金の支払いなども考慮する必要があります。
このような性質から、個人事業開業時よりも会社設立(法人化)するときによく用いられる方法となります。
自己資金ですべて賄えるのが理想ですが、足りない場合には融資、補助金・助成金も上手に利用して起業資金を集めましょう。
起業時の資金調達として使える融資制度は、主に以下の3つです。
- 日本政策金融公庫の融資制度
- 民間金融機関の保証付融資
- 地方自治体の制度融資
日本政策金融公庫の融資制度についても、利率、担保・保証人、融資までの期間は制度条件や審査内容によります。最新の公式案内を確認しましょう。
以下では現行制度と過去の参考情報を区別してご紹介します。
新規開業・スタートアップ支援資金
日本政策金融公庫は国が100%出資する金融機関であり、中小企業や小規模事業者の経営支援を目的としているため、起業時に融資を受けやすいという特徴があります。
創業融資の制度条件は、日本政策金融公庫の「新規開業・スタートアップ支援資金」等の現行案内で確認します。自己資金は審査上の重要項目ですが、旧制度の10分の1を現在の一律要件とはしません。必要額は事業計画、資金使途、返済可能性、資金の形成過程等を踏まえて判断されます。否決後の再申請時期に一律の禁止期間があるとは限らないため、改善点を整理して申込先へ確認します。
起業前後の場合、業績は不問で「創業計画書」が大切になります。しかし事業開始後に申込をした場合には業績も審査の際に考慮されてしまうため、申請はなるべく早いうちにしましょう。
否決後に再申請する場合は、事業計画、自己資金、信用情報等の改善点を整理し、申込先に適切な時期を確認してください。資金繰りも踏まえ、十分な準備をして申請しましょう。
女性・若者/シニア起業家支援資金
新たに事業を始める方、あるいは開業7年以内の方で、女性かまたは35歳未満か55歳以上の男性が対象の融資制度です。
利率、担保・保証人の条件は、利用する制度や審査内容によって異なります。日本政策金融公庫の最新案内を確認してください。
こちらも起業時に使えるおすすめの融資制度となりますので、条件に当てはまる方は利用を検討してみてください。
中小企業経営力強化資金(過去の参考情報)
以下は過去の制度説明であり、現在の利用条件ではありません。現行の対象者、自己資金、担保・保証人等の条件は、日本政策金融公庫の最新案内を確認してください。
低金利、保証人・担保が不要の他に、自己資金の要件がないという特徴があります。
しかし、融資を受けてから2年間は日本政策金融公庫に報告書を提出することが義務付けられており、他の融資よりも少し手間がかかります。
また、認定経営革新等支援機関(認定支援機関)による指導や助言を受けている方のみ利用することができます。
認定支援機関による支援をご検討の方には、当法人のサービス内容・料金・契約条件をご案内します。初回無料相談はこれらの案内が対象で、個別の融資可否判断や事業計画の具体的作成は無料相談の対象外です。
日本政策金融公庫の審査に受かるためには、しっかりポイントを押さえておく必要があります。
主なポイントは4つ
・自己資金を用意する
・創業計画書を作り込む
・経歴でアピールする
・認定支援機関を利用する
自己資金は審査上の重要項目ですが、旧制度の10分の1を現在の一律要件とはしません。一定の割合を用意すれば確実に審査に通るわけではなく、必要額は事業計画、資金使途、返済可能性、資金の形成過程等を踏まえて判断されます。
どうしても自己資金が足りないという場合には、創業計画書をより入念に作り込み、相手に「貸しても大丈夫」と思ってもらう必要があります。
また、経営者の略歴を履歴書のように書くだけではもったいないです。例えば起業する業種の経験、管理職の経験や、新人教育をした経験などはしっかり記入しておきましょう。取得したスキルやノウハウ、実績がある場合にも記載しておくとよいですね。
他にも、認定支援機関という第三者の力を借りるのも有効です。
認定支援機関とは、国に経営のプロと認められた公的機関であり、主に税理士や弁護士、中小企業診断士などが登録されています。認定支援機関を利用した場合、数字に説得力が生まれるため、個人で申し込むよりも審査に通る可能性が高くなります。
起業のための資金調達は、創業前から準備を始めるのが理想です。
起業資金として、具体的に「何に」「いくら」「いつ」必要なのかを把握し、「どのように」集めるかを決めましょう。
起業資金は、起業のための実費だけではなく「運転資金」や「当面の生活費」を確保することも大切です。
また、融資を受ける際には「事業計画書」もとても重要になるため、事実を書くだけではなく、しっかり作りこんで「提案書」として自身を売り込んでいきましょう。
事業を新たに始める方や、副業を本業へ移行する方は、必要資金と返済計画を整理し、融資・資金調達の準備を進めましょう。
そのためのお手伝いが必要なときは、新潟市の会計事務所、L&Bヨシダ税理士法人にご相談ください。
ここまでお読みいただき、ありがとうございました。
関連記事
初回無料相談(料金・サービス内容・契約)
初回無料相談は料金・サービス内容・契約の相談が対象です。個別の税務相談は含まれません。お電話またはメールフォームからお問い合わせください。
電話受付時間:平日9:00~17:30
新潟オフィス直通窓口:025-383-8868
経営に有益な情報を配信しています!
「自信を持って経営したい」
「売上や利益を上げたい」
「不安を解消したい」
こういった方のお役に立てるコンテンツを、今後どんどん増やしていきます!
対応地域
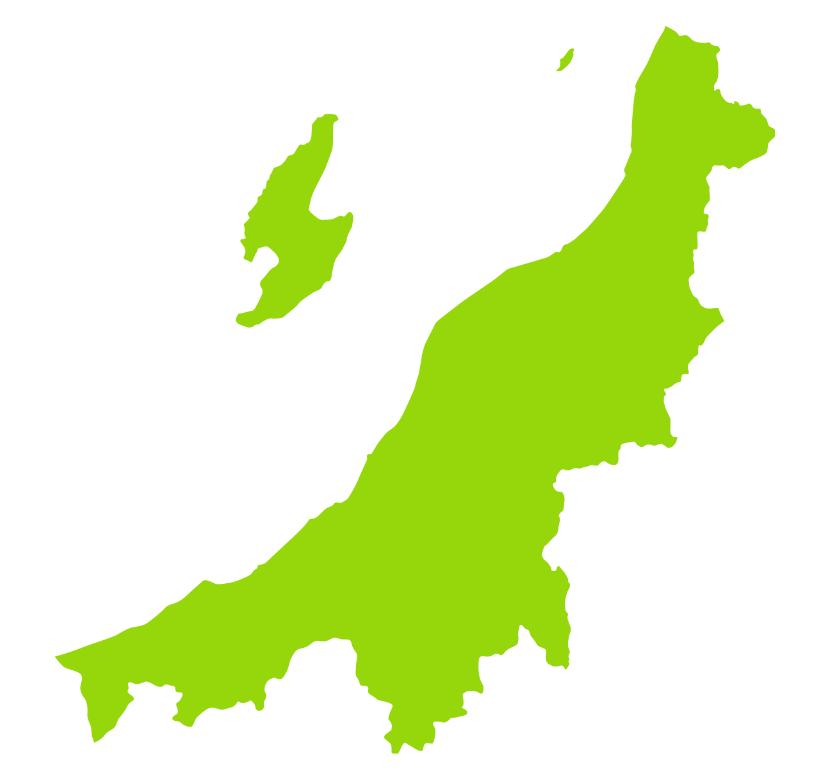
新潟県新潟市中央区、新潟市北区、新潟市東区、新潟市江南区、新潟市秋葉区、新潟市南区、新潟市西区、新潟市西蒲区、長岡市、三条市、柏崎市、小千谷市、加茂市、十日町市、見附市、魚沼市、南魚沼市、田上町、出雲崎町、湯沢町、津南町、刈羽村、新発田市、村上市、燕市、五泉市、聖篭町、弥彦村、上越市、阿賀町、阿賀野市、その他新潟県内
著書・監修書籍