新潟市中央区の税理士・会計事務所です。個人の確定申告や法人の決算申告に対応しています。県外や訪問は、依頼内容に応じて対応範囲を個別にご案内します。
新潟オフィス
新潟県新潟市中央区女池4-18-18 マクスウェル女池2F 新潟代表税理士 小川勇太
・女池ICから車で4分
三条オフィス
新潟県三条市東裏館2-14-15 総代表 兼 三条代表税理士 吉田雅一
・東三条駅から車で7分
受付時間 | 9:00~17:30 |
|---|
定休日 | 土・日・祝日 |
|---|
その他 | 初回無料相談は料金・サービス内容・契約が対象(新潟県内中心) 個別の税務相談は無料対象外 |
|---|
起業後にかかる税金と納付期限
起業する際に個人事業主と法人を選択しますが、その選択により発生する税金が異なります。
この記事では、起業後にかかる税金についてご紹介いたします。
納付期限を守らないとペナルティーで余計な税金がかかる可能性がありますので、しっかり把握しておきましょう。
起業後にかかる税金は、個人事業主と法人で異なります。
同じような税金の種類もありますが、課税所得にかける税率が異なるため、法人化したほうが得になるケースがあります。
これは実際にシミュレーションして計算することができるのですが、ここで大事なのはどちらも「期限が過ぎたらペナルティーがかかる」ということです。
もし期限内に納付できなかった場合や、振替納税を選択したけれど残高不足で振替できなかった場合には、法定納期限の翌日から納付が完了するまでの日数分、延滞税が上乗せされます。
この延滞税は、国税庁のホームページで計算することができます。
- 国税の納付が遅れた場合は、原則として法定納期限の翌日から完納までの日数に応じて延滞税がかかります。適用される割合は年によって異なり、納期限の翌日から2か月を経過する日までの期間と、それ以後の期間とで区分されます。対象の期間に応じた割合と計算方法は、国税庁「延滞税の計算方法」でご確認ください。
延滞税は、納付が遅くなるほどに高額になるため、できれば期限内に、もし期限を過ぎてしまってもなるべく早く完納するようにしましょう。
ここからは、個人事業主・法人別に税金の種類についてご紹介いたします。
所得税
所得税は、個人の所得に対して課税される国税です。給与からの源泉徴収は所得税等をあらかじめ徴収する仕組みで、事業所得だけにかかる別の税ではありません。
所得には事業所得、不動産所得、給与所得など10種類があり、所得ごとに計算方法が異なります。総合課税では課税所得に応じた累進税率を用いますが、株式や土地・建物の譲渡などは分離課税になることがあります。
| 利子所得 | 公社債や預貯金の利子、合同運用信託や運用投資信託などの収益分配によって生じる所得 |
|---|---|
| 配当所得 | 株式の利益の配当や、出資の剰余金の分配などから生じる所得 |
| 不動産所得 | 所持している不動産や土地の貸付などによって生じる所得 |
| 事業所得 | 商業・工業・農業・漁業・自由業などの事業から生じる所得 |
| 給与所得 | 勤務先からもらう給与や賞与などの所得 |
| 退職所得 | 退職時に勤務先などからもらう退職手当などの所得 |
| 山林所得 | 山林の伐採や立木の譲渡によって生じる所得 |
| 譲渡所得 | 土地や不動産などの資産を譲渡することで生じる所得 |
| 一時所得 | 生命保険の満期保険金や福引の賞金などの所得 |
| 雑所得 | 年金や原稿料や印税など、上記以外の所得 |
事業所得の基本的な計算は「総収入金額-必要経費」です。青色申告特別控除を利用する場合などは、その要件に沿って所得を計算します。所得控除・税額控除、源泉徴収税額や予定納税額なども考慮して納付額を求めます。2026年12月31日以前に生じる所得には所得税・復興特別所得税がかかり、2027年1月1日以後に生じる所得には所得税・防衛特別所得税・復興特別所得税がかかります。対象年分に適用される税目と税率を確認して計算しましょう。
所得税の確定申告による納付期限は、原則として翌年3月15日です。「2月16日から3月15日まで」は通常の申告期間を表します。土日・祝日による期限の繰越しや振替納税の日程は、対象年の国税庁の案内で確認しましょう。
個人住民税
個人住民税は、原則として前年の所得を基に計算される県民税と市民税です。納付には普通徴収と給与・年金からの特別徴収があり、個人事業をしている人が必ずすべて普通徴収になるとは限りません。普通徴収では、納付書や口座振替などで納めます。
新潟市の普通徴収の令和8年度(2026年度)の納期限は、2026年6月30日、8月31日、11月2日、2027年2月1日です。年度によって土日・祝日の調整があるため、届いた納税通知書と新潟市の納期案内をご確認ください。
個人事業税
個人事業税は、法令で定められた事業を行う個人に対し、新潟県が課税する税金です。対象となる事業は70業種で、税率は業種に応じて3%・4%・5%です。
事業主控除は年290万円ですが、年の途中に開業・廃業した場合は事業を行った月数で月割りします。所得税の青色申告特別控除は個人事業税には適用されず、所得税で差し引いた青色申告特別控除額を戻すなど、税目に応じた調整が必要です。「所得税の所得が290万円以下なら必ず非課税」とは判断できません。
通常の納期限は8月31日と11月30日ですが、税額が1万円以下の場合は8月に全額を納めます。休日調整や申告内容の変更等によって異なる場合があるため、新潟県からの納税通知書を確認してください。
消費税
消費税の原則的な計算では、課税売上げに係る消費税額から、控除の要件を満たす課税仕入れ等の消費税額を差し引きます。支払った消費税がすべて控除できるわけではなく、帳簿やインボイス等の保存などを確認する必要があります。簡易課税を適用する場合などは計算方法が異なります。
個人事業者は、基準期間(原則として前々年)の課税売上高が1,000万円以下の場合、原則として消費税の納税義務が免除されます。開業時に基準期間がなくても、インボイス登録、課税事業者の選択、特定期間の判定、相続などによって納税義務が生じる場合があります。特定期間は原則として前年1月1日から6月30日までで、国内の個人事業者は課税売上高に代えて給与等支払額で判定することもできます。開業後2年間なら必ず免税になる、という制度ではありません。
個人事業者の通常の課税期間(1月1日から12月31日まで)の確定申告・納付期限は、原則として翌年3月31日です。土日・祝日の調整等については対象年の案内を確認してください。
直前の確定消費税額等によっては中間申告・納付も必要となり、確定申告の際に年1回納めるだけとは限りません。
源泉所得税
従業員などに給与を支払う事業者は、原則として源泉徴収を行い、国に納付します。2026年12月31日以前に生じる所得では所得税・復興特別所得税、2027年1月1日以後に生じる所得では所得税・防衛特別所得税・復興特別所得税が対象です。支払日だけで一律に区分せず、所得が生じる時期と適用する税額表・計算方法を確認してください。
報酬の源泉徴収は、支払う人の源泉徴収義務、報酬の内容、受取人が個人か法人かなどで判断します。たとえば、給与等の源泉徴収義務のない個人事業主が支払う士業報酬は、原則として源泉徴収不要です。
納付期限は原則として実際に支払った月の翌月10日です。給与を支給する人数が常時10人未満で、納期の特例の承認を受けた場合は、給与・退職金や一定の士業報酬に係る源泉税を、1〜6月分は7月10日、7〜12月分は翌年1月20日までにまとめて納付できます。すべての報酬が納期の特例の対象になるわけではありません。
個人事業主が使える税金控除制度
確定申告の際に、個人事業主が利用できる控除制度があります。節税のためにも忘れずに利用するようにしましょう。
・青色申告の特別控除
2026年分の青色申告特別控除は、要件に応じて最高10万円・55万円・65万円です。55万円控除には、正規の簿記による記帳、貸借対照表等の添付、期限内申告などの条件があります。65万円控除には、これらに加えて期限内のe-Tax申告、または所定の要件を満たす優良な電子帳簿の保存などが必要です。控除額は対象となる所得金額が限度です。
新たに青色申告をする場合の申請期限は、原則としてその年の3月15日です。その年の1月16日以後に新しく業務を始めた場合は、業務開始日から2か月以内となります。相続による承継等には別の期限があるため、該当する場合は国税庁の案内をご確認ください。
・事業主控除
事業主控除は、個人事業税を計算する際の控除です。年290万円(事業を行った期間が1年未満の場合は月割り)を控除しますが、所得税の所得控除や青色申告特別控除とは異なります。所得税からさらに一律290万円を差し引ける制度ではありません。
法人税
法人税は、法人の所得に対して課税される国税です。税率や軽減措置は、法人の種類、資本金等、所得などによって異なります。法人税とあわせて地方法人税も確認します。
各事業年度の所得に対する法人税を課される法人は、2026年4月1日以後に開始する事業年度から、防衛特別法人税の申告対象となります。終了日だけで適用を判断せず、事業年度の開始日を確認してください。対象法人では、防衛特別法人税額が0円でも原則として申告が必要です。
法人税等の確定申告・納付期限は、原則として事業年度終了日の翌日から2か月以内です。申告期限延長や中間申告などが関係する場合は、それぞれの要件と納付期限を確認しましょう。
法人住民税
法人住民税は、法人県民税と法人市民税からなり、主に法人税割と均等割を計算します。法人税割は法人税額を基に、均等割は資本金等や従業者数、事務所等の所在期間などを基に算定します。
通常の事業を行う法人では、赤字でも均等割の納付が必要です。ただし、収益事業を行わない一定の公益法人等には減免制度があるため、「例外なく免除されない」とは言い切れません。新潟県・新潟市の案内に沿って対象と手続きを確認します。
法人事業税
法人事業税は、法人が行う事業に対して都道府県が課税する税金です。所得を基に課税される場合のほか、法人の区分によって収入金額や付加価値額・資本金等を基に計算する場合があり、法人税と同じ計算と一律に説明することはできません。
法人事業税とあわせて特別法人事業税の申告・納付も確認します。確定申告の期限は原則として事業年度終了日の翌日から2か月以内ですが、延長や中間申告等が関係する場合は個別に確認してください。
消費税
消費税の原則的な計算では、課税売上げに係る消費税額から、控除の要件を満たす課税仕入れ等の消費税額を差し引きます。支払った消費税がすべて控除できるわけではなく、帳簿やインボイス等の保存などを確認する必要があります。簡易課税を適用する場合などは計算方法が異なります。
新設法人は設立1期目・2期目に基準期間がないため、原則として消費税の納税義務が免除されます。ただし、事業年度開始時の資本金・出資金が1,000万円以上の場合、特定新規設立法人、インボイス登録、特定期間の判定、課税事業者の選択などに該当すると、免税にならない場合があります。設立後の期数だけで判断せず、個別の条件をご確認ください。
法人の消費税の確定申告・納付期限は、原則として課税期間終了日の翌日から2か月以内です。一定の申告期限延長や課税期間の短縮を利用する場合は別途確認が必要です。土日・祝日の調整等については対象年の案内を確認してください。
直前の確定消費税額等によっては中間申告・納付も必要となり、確定申告の際に年1回納めるだけとは限りません。
源泉所得税
従業員などに給与を支払う法人は、原則として源泉徴収を行い、国に納付します。2026年12月31日以前に生じる所得では所得税・復興特別所得税、2027年1月1日以後に生じる所得では所得税・防衛特別所得税・復興特別所得税が対象です。支払日だけで一律に区分せず、所得が生じる時期と適用する税額表・計算方法を確認してください。
個人の税理士・弁護士への報酬なども源泉徴収の対象ですが、国内の税理士法人への報酬などは通常対象外です。支払先と支払内容を確認して判断しましょう。
納付期限は原則として実際に支払った月の翌月10日です。給与を支給する人数が常時10人未満で、納期の特例の承認を受けた場合は、給与・退職金や一定の士業報酬に係る源泉税を、1〜6月分は7月10日、7〜12月分は翌年1月20日までにまとめて納付できます。すべての報酬が納期の特例の対象になるわけではありません。
償却資産税
償却資産に対する固定資産税は、法人だけでなく個人事業主も対象になり得ます。事業用の機械、器具・備品、建物附属設備などが対象となり、土地・家屋や自動車税等の対象となる車両などとは区別します。
税額は、取得価額・耐用年数・取得時期等から評価した価額を基に、課税標準額に税率を掛けて計算します。購入価格に減価残存率を掛けただけの金額が、そのまま税額になるわけではありません。所得税・法人税で少額資産を一度に費用化していても、償却資産の申告対象となる場合があります。
申告は原則として毎年1月1日現在の資産について1月31日までに行い、休日の場合は翌開庁日が期限となります。申告期限と納付期限は別です。新潟市の納期は年度の案内と納税通知書で確認してください。
法人が使える税金控除制度
個人事業主同様、法人が使える税金の控除制度があります。
条件を満たせば適用することができ、節税対策にもなるためぜひ活用しましょう。
詳細は国税庁ホームページで確認することができます。
≫税額控除
≫特別償却・特別税額控除
個人事業と法人のどちらが適しているかは、所得額・事業の見通し・社会保険の負担・事務負担などを含めて検討する必要があります。売上の金額だけで、法人化が有利と決まるものではありません。
法人化支援や法人顧問をご検討の方は、ご希望の依頼範囲をお知らせください。初回無料相談では、対応できるサービスの内容・料金・契約についてご案内します。個別の税務判断や税額の試算は、初回無料相談の対象に含まれません。
確定申告・法人顧問の依頼をご検討の方へ
帳簿や資料の状況と、ご希望の依頼範囲をお知らせください。対応内容と費用をご案内します。
初回無料相談は、料金・サービス内容・契約をご検討いただくための相談です。時間の目安は1時間程度で、新潟県内のお客様を中心に対応しています。個別の税務相談は、初回無料相談の対象に含まれません。
初回無料相談(料金・サービス内容・契約)
初回無料相談は料金・サービス内容・契約の相談が対象です。個別の税務相談は含まれません。お電話またはメールフォームからお問い合わせください。
電話受付時間:平日9:00~17:30
新潟オフィス直通窓口:025-383-8868
経営に有益な情報を配信しています!
「自信を持って経営したい」
「売上や利益を上げたい」
「不安を解消したい」
こういった方のお役に立てるコンテンツを、今後どんどん増やしていきます!
対応地域
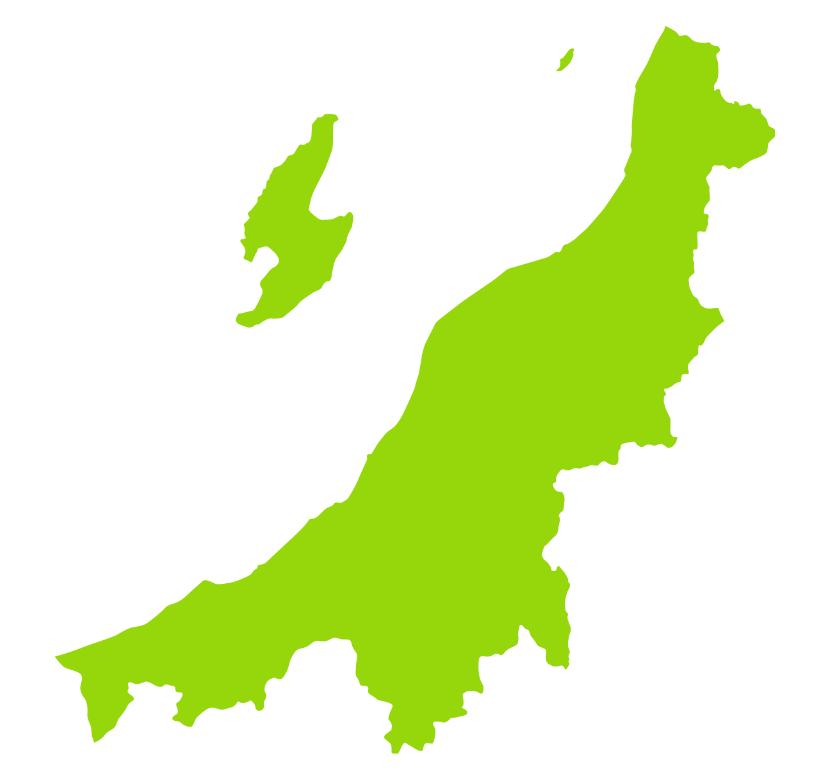
新潟県新潟市中央区、新潟市北区、新潟市東区、新潟市江南区、新潟市秋葉区、新潟市南区、新潟市西区、新潟市西蒲区、長岡市、三条市、柏崎市、小千谷市、加茂市、十日町市、見附市、魚沼市、南魚沼市、田上町、出雲崎町、湯沢町、津南町、刈羽村、新発田市、村上市、燕市、五泉市、聖篭町、弥彦村、上越市、阿賀町、阿賀野市、その他新潟県内
著書・監修書籍