新潟市中央区の税理士・会計事務所です。個人の確定申告や法人の決算申告対応!新潟市全域訪問可、オンライン相談にも対応!
新潟オフィス
新潟県新潟市中央区女池4-18-18 マクスウェル女池2F 税理士 小川勇太
・女池ICから車で4分
三条オフィス
新潟県三条市東裏館2-14-15 税理士 吉田雅一
・東三条駅から車で7分
受付時間 | 9:00~17:30 |
|---|
定休日 | 土・日・祝日 |
|---|
その他 | 初回相談は無料です (新潟県限定サービス) |
|---|
法人版事業承継税制の特例措置と期限・主な要件
制度確認基準:2026年10月。法人版の非上場株式等を対象にした説明です。個人事業者の事業用資産を対象とする個人版とは区別してください。
事業承継税制の特例措置は、一定の非上場会社の株式等を後継者が贈与・相続等で取得する際、所定の要件と手続のもと、対象株式等に対応する贈与税・相続税の納税を猶予する制度です。取得した時点で税金が無条件に免除される制度ではありません。
特例承継計画の提出期限は2027年9月30日、特例措置の対象となる贈与・相続等の期間は2027年12月31日までです。計画の提出期限と株式等の取得期限を分けて管理してください。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 新潟県「事業承継税制について」 / 国税庁「法人版事業承継税制」
納税猶予と免除の違い
納税猶予は、要件を満たす間、納付を待ってもらう仕組みです。特例措置では、対象となる非上場株式等に対応する税額の100%が猶予対象となります。会社以外の財産にかかる税額まで含め、相続税・贈与税のすべてが100%免除されるという意味ではありません。
後継者の死亡、一定の次の後継者への贈与、会社の倒産など、法令で定める事由と手続により猶予税額の全部または一部が免除される場合があります。5年が過ぎただけで自動的に免除になるわけではなく、必ず3代目へ引き継がなければ免除されないわけでもありません。
贈与者である先代経営者が亡くなった場合、猶予中の贈与税が免除されても、株式等は相続税の課税対象となることがあります。相続税の納税猶予を受ける場合は、別途要件と手続を確認します。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 国税庁「法人版事業承継税制」 / 国税庁「相続税の申告のしかた」令和8年7月・事業承継特例
事業承継税制について【平成30年度税制改正】
平成30年度税制改正において、事業承継税制が大きく改正されました。
利用にあたっては様々な要件がありますが、事業承継を考える中小企業の経営者はその内容を知っていて損はないと思います。
デメリットもしっかりと理解し、検討の候補としていただけたらと思います。
この記事では、事業承継税制について、これまでの事業承継税制との違いと、知っておいたほうがいいポイントをご説明いたします。
「事業承継」とは、経営者であるオーナーが死亡または引退する時に、会社の経営権や資産(資金、株式、不動産など)を後継者に引き継ぐことをいいます。
中小企業において、会社の株式(経営承継円滑化法による都道府県知事の認定を受けている非上場株式)を引き継ぐ場合、死亡であれば相続税、生前贈与であれば贈与税がその株式にかかります。
そして後継者である受贈者・相続人等はこの多額の税金を現金で支払う必要があるため、資金繰りが難しくなる場合があります。
そのため、経営の円滑な承継が難しくならないよう、一定の要件のもと、その納税を猶予し、後継者が死亡等の場合には納税が猶予されている贈与税・相続税の納付を免除する制度があります。
これが、「非上場株式等についての相続税及び贈与税の納税猶予及び免除の特例(事業承継税制)」です。
簡単にいうと、「多額の贈与税や相続税を猶予、または免除するので、世の中の中小企業は株式等をしっかりと次世代に引き継いでくださいね」ということです。
事業承継制度自体は、平成21年度の税制改正で創設されましたが、当初は適用要件が厳しく、手続きが複雑なことなどから、利用者がなかなか増えませんでした。その後、平成27年度税制改正で大幅に要件を緩和し、平成30年度税制改正において、さらなる大幅な要件緩和が発表されました。
制度の利点と長期的な負担
株式承継時の納税資金負担を猶予できる
非上場株式の承継に伴う納税資金の負担を抑えられる点が利点です。ただし、猶予を受けるかどうかは、株式評価、今後の経営方針、株式売却の予定、継続手続き、将来の納税リスクを踏まえて検討します。
株式保有・事業継続・届出を長期に管理する
株式等の譲渡、資産管理会社への該当、継続届出書の未提出などにより、猶予の全部または一部が打ち切られ、猶予税額と利子税を納める場合があります。事由や発生時期によって取扱いが異なり、会社の倒産・合併・解散などをすべて一律に「全額打切り」とすることはできません。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 国税庁「継続届出書の提出について」令和8年7月 / 国税庁「相続税の申告のしかた」令和8年7月・事業承継特例
特例措置の主な要件
以下は主な確認項目です。これだけで適用可否を判定できる一覧ではありません。贈与・相続の別、取得時期、過去の適用、株主構成などにより確認事項が変わります。
会社の要件
円滑化法の認定を受ける中小企業者である非上場会社が対象です。上場会社、風俗営業会社、原則として資産管理会社などは対象外で、従業員等についても要件があります。
要件さえしっかりと満たせば、もちろんメリットの大きな制度です。
しかし、要件を満たせなくなった場合には打ち切りされるなどのデメリットもあるため、しっかりと把握していないとあとで大変な後悔をすることになってしまいます。
メリット、デメリットを十分に認識し、専門家によく相談した上で決定することが望ましいでしょう。
メリット
事業承継税制を活用する最大のメリットは、支払う必要のあった相続税・贈与税が猶予、免除されることです。
規模によっては多額の節税になるため、後継者にとってそのメリットは非常に大きいでしょう。
デメリット
適用のための様々な要件を満たし続ける必要がある
・適用のためには、様々な要件を満たす必要があります。その後も、各税の申告期限以降5年間は事業を継続し、後継者が代表かつ株式を保有し続けなければならない等、様々な要件を満たし続ける必要があります。
仮に一定の要件を満たさなくなった場合、または株式を手放した場合には、猶予されていた各税の全額または一部の額に加え、猶予を受けていた期間の利子税の納付も必要となってしまいます。
また、5年経過後も対象の株式を保有し続けなければ最終的に免除にならないので、長期的な縛りがある制度となります。
(今回の改正でこの条件が緩和されました。以降で説明いたします。)
申請手続きが複雑
・事業承継税制の内容、申請手続きが結構複雑です。また、税金の免除は5年経過した時点でされるのではなく、さらに次の後継者に引き継がれた時にようやく免除となるため、長期的なスケジューリングが必要となります。
つまり、1代目から2代目に承継された時に納税するはずだった税金が、2代目から3代目に承継された場合にのみ免除となる、ということですね。
そのため、事業承継を検討し始めた段階で、事業承継税制に精通した税理士などの専門家に相談することをお勧めいたします。
ちなみに、2代目が死亡してしまった場合も免税となります。
適用が打ち切られることがある
もし一定の適用要件を満たさなくなった場合、原則として適用が打ち切られ、その該当することとなった日から2ヶ月を経過する日が納税猶予の期限となり、その日までに納税猶予額と利子税を納付する必要があります。
<事業承継税制の打ち切り例>
・会社が倒産した場合
・後継者の議決権が同族関係者と合計で50%以下となった場合
・会社の売上がゼロになった場合
・減資等をした場合
・会社が資産管理会社に該当する場合
・上場会社、風俗営業会社、大会社へ移行した場合
・組織変更した場合(株式会社⇔合同会社等)
・継続届出書を提出しなかった場合
・後継者が取得した株式を何らかの理由で手放した場合
・後継者が会社の代表でなくなった場合(一定の理由がある場合にはこの限りではない) 等
事業承継税制の適用を受けるためには、以下の要件すべてを満たす必要があります。
※相続税⇒(相)、贈与税⇒(贈)で記載
1.会社の主な要件
(相)(贈)共通
・中小企業者に該当すること
・上場会社、風俗営業会社、資産管理会社に該当しないこと
・従業員が1人以上であること、総収入金額がゼロでないこと
ここでいう中小企業者とは、具体的には以下のとおりです。
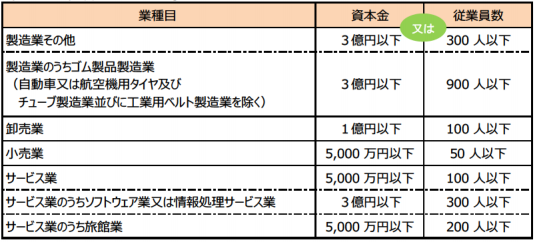
引用:中小企業庁HP『事業承継の際の相続税・贈与税の納税猶予及び免除制度』より
なお、「資産管理会社」とは、有価証券や自ら使用していない不動産、ゴルフ会員権、現金、預金等といった特定資産の保有割合が総資産額の70%以上の会社(資産保有型会社)や、これら特定の資産を運用した運用収入が総収入金額の75%以上の会社(資産運用型会社)のことを言います。(親族以外の従業員数が5名以上いるなど事業実態があり、一定の要件を満たす場合には資産管理会社には該当しないものとされています。)
業種別の資本金または従業員数は、中小企業者かどうかを確認する基準です。表の数字だけで税制の適用が確定するものではありません。
資産管理会社には、特定資産の保有割合が総資産の70%以上の資産保有型会社、特定資産の運用収入が総収入の75%以上の資産運用型会社があります。事業実態がある場合の例外は、常時使用する従業員、事務所等、継続した事業活動などを併せて確認します。「親族以外の従業員が5人未満なら、どの会社も直ちに打切り」とは扱いません。
贈与する先代経営者と後継者
先代経営者には代表者歴や議決権保有などの要件があり、贈与時には会社の代表権を有していないことが必要です。すでに税制の適用を受けている会社への追加の承継などには別の取扱いがあります。
特例措置の後継者は、贈与時に代表権を有し、贈与日に18歳以上で、贈与の直前に役員であることなどが必要です。一般措置の役員在任期間要件と混同しないでください。後継者と特別の関係がある者の議決権合計が50%を超えることなども確認します。複数の後継者へ承継する場合は、各人の保有割合・順位などの要件があり、親族外の後継者も対象となる場合があります。
相続の場合と担保
相続では、相続開始の日の翌日から5か月を経過する日に後継者が代表権を有することなどを確認します。贈与の場合と同じ年齢・役員要件をそのまま当てはめず、相続固有の要件や例外を確認してください。納税猶予には、猶予税額と利子税に見合う担保の提供も必要です。対象株式等のすべてを担保提供する取扱いなどがあります。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 国税庁「相続税の申告のしかた」令和8年7月・事業承継特例
特例措置と一般措置の比較
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 計画 | 特例承継計画を2027年9月30日までに提出 | 特例承継計画は不要 |
| 対象となる贈与・相続等 | 2018年1月1日~2027年12月31日 | 特例措置のような適用期限なし |
| 対象株数の上限 | 全株式等が対象となり得る | 総株式数等の最大3分の2 |
| 納税猶予割合 | 贈与・相続とも100% | 贈与100%・相続80% |
| 後継者 | 最大3人。各人に所定の要件 | 1人 |
| 雇用確保要件 | 弾力化。未達時は理由等の報告・確認などが必要 | 原則として承継後5年間平均8割の雇用維持 |
議決権に制限のない株式等が対象です。上表は概要であり、対象となる株式の取得数、会社・先代経営者・後継者などの個別要件があります。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 国税庁「相続税の申告のしかた」令和8年7月・事業承継特例
申請手続きと2つの期限
- 認定経営革新等支援機関の助言を受けて特例承継計画を作成し、2027年9月30日までに、会社の主たる事務所の所在地の都道府県へ提出して確認を受けます。
- 特例措置の対象期間である2027年12月31日までに贈与・相続等で株式等を取得します。
- 都道府県へ円滑化法の認定申請を行います。贈与は原則として贈与した年の翌年1月15日まで、相続は原則として相続開始後8か月以内が認定申請期限です。
- 贈与税・相続税の申告期限までに税務署へ申告書・必要書類を提出し、担保提供などを行います。贈与税の申告期限は原則として翌年3月15日、相続税は原則として相続開始を知った日の翌日から10か月以内です。
計画の確認、都道府県の認定、税務署への申告は別の手続きです。計画を出しただけで適用されません。贈与・相続後に計画を提出できる取扱いもありますが、計画提出期限と認定申請期限の両方を満たす必要があります。休日・災害等による期限の取扱いは公式案内で確認してください。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 新潟県「事業承継税制について」
適用後の継続手続きと雇用確保要件
原則として最初の5年間は、都道府県へ年次報告を行い、税務署へ毎年継続届出書を提出します。その後も株式等を保有し、原則3年ごとに税務署への継続届出が必要です。報告基準日や提出期限は承継の状況に応じて管理します。
特例措置で承継後5年間の平均雇用が8割を下回っても、それだけで直ちに納税猶予が終了する仕組みではありません。下回った理由等を記載した報告書を都道府県に提出し、認定経営革新等支援機関の意見・必要に応じた指導助言など、所定の手続きを行います。
猶予中に売却・役員変更・組織再編・廃業などを検討する場合は、実行前に影響と必要な届出・免除申請などを確認してください。
参考:国税庁「法人版事業承継税制のあらまし」令和8年7月 / 国税庁「継続届出書の提出について」令和8年7月 / 新潟県「事業承継税制について」 / 国税庁「相続税の申告のしかた」令和8年7月・事業承継特例
事業承継の依頼・費用のご相談
L&Bヨシダ税理士法人では、新潟市を中心に、依頼を検討されている業務の内容を伺い、受任の可否、対応範囲と費用を個別にご案内します。初回無料相談は料金・サービス内容・契約についての相談で、時間の目安は1時間程度です。個別の税務判断や税額の試算は無料相談の対象に含まれません。
2.先代経営者(被相続人)の主な要件
(相)(贈)共通
・会社の代表者であったこと
・相続開始の直前または贈与の直前において、現経営者と現経営者の親族などで総議決権数の過半数を保有しており、かつ、これらの者の中で筆頭株主であったこと
(贈)のみ
・贈与時に代表者を退任していること(有給役員として残ることは可)
3.後継者(経営承継相続人)の主な要件
(相)(贈)共通
・相続開始時または贈与時において、後継者と後継者の親族などで総議決権数の過半数を保有し、かつこれらの者の中で筆頭株主であること
(相)のみ
・相続開始の直前において役員であり、相続開始から5か月後において代表者であること
※相続開始後5か月以内に代表者が決まらない場合は適用を受けることはできません。
(贈)のみ
・贈与時に20歳以上、贈与の直前において3年以上役員であり、かつ、代表者であること
※後継者は親族外の場合も適用対象となります。
4.担保の提供要件
猶予される相続税額および利子税額に見合う担保を税務署に提供する必要があります。
通常、特例の適用を受ける非上場株式のすべてを担保に提供します。
または、不動産、有価証券などが挙げられます。実務上、非上場株式の全てを担保に提供することが多いです。
主な改正内容は、以下の通りです。
平成30年度税制改正では、事業承継税制について、これまでの措置(以下、一般措置)に加え、10年間限定(平成30年1月1日から令和9年12月31日まで)の措置として納税猶予の対象となる非上場株式等の制限(総株式数の3分の2まで)の撤廃や、納税猶予割合の引上げ(80%から100%)等がされた特例措置(以下、特例措置)が創設されました。
つまり、完全に書き換えられたのではなく、現行制度と特例制度を選択できるようになりました。
【参考】平成30年度 中小企業・小規模事業者関係 税制改正について/中小企業庁
(1)納税猶予の適用対象が拡大
後継者が贈与を受けた場合、これまでは取得した自社株式の3分の2しか適用されなかったのが、「全ての株式」にかかる課税価格に対応する贈与税が猶予されるようになりました。
また、相続を受けた場合はこれまでは80%までにしか適用されなかったのが、「100%」に拡大され、後継者の死亡日まで猶予されるようになりました。
⇒最終的に、一定の要件をクリアすれば免除となります。
(2)先代経営者以外の株主から贈与された自社株式も対象になる
事業承継税制を一度スタートさせた場合には、先代経営者以外の株主(先代経営者の配偶者等)から贈与なり相続でもらった株式も、5年以内に贈与税申告を行うものに限り適用対象となりました。
また、複数の後継者(最大3人まで、代表権を有し、10%以上の株式を保有しているなどの要件あり)への承継も可能となります。
(3)雇用保険要件を満たさない場合でも延長が可能となった
承継後5年間の平均80%以上の雇用維持について、未達成となった場合でも、認定支援機関が「経営が悪化した」と書類を提出した場合には、納税猶予の期限が延長されます。
この緩和によって、多くの中小企業が利用しやすくなるでしょう。
ただし、親族以外の従業員が5人未満になると打ち切りとなります。
(4)経営が悪化した場合の特例措置ができた
経営環境が悪化した場合、5年経過後に株式を譲渡する時、合併によって会社が消滅する時、会社が解散する時などには、一定の要件を満たせば株式売却、廃業時点での株価により税額を再計算し、承継時との差額が免除されることとなります。
(5)親族外承継における相続時精算課税の適用を受けることができるようになった
後継者が、贈与者の推定相続人以外の場合でも、相続時精算課税の適用を受けることができるようになりました。
(6)売却、合併、廃業等の納税額減免措置ができた
これまでの制度では、株式の売却、会社の合併、廃業などの場合には打ち切りとなり元々の税額を納付する必要がありましたが、今回の改正では一定の要件を満たせば株式売却、廃業時点での株価にて税額を再計算し、承継時との差額分が免除されることとなりました。
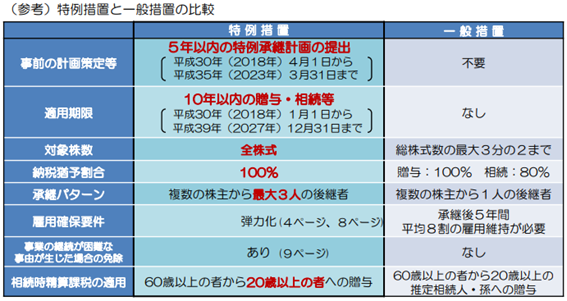
引用:国税庁パンフレット 『非上場株式等についての贈与税・相続税の納税猶予・免除(事業承継税制)のあらまし(平成30年4月)』より
特例の適用を受けるためには、以下の2点を満たしていることが必要です。
(1)平成30年4月1日から平成35年3月31日までに、都道府県庁に「特例承継計画」を提出し、確認を受けていること。
(2)平成30年1月1日から平成39年12月31日までに、贈与・相続(遺贈を含む)により自社の株式等を取得すること。
※平成29年12月31日以前に取得した株式等については特例の認定を受けることはできません。
なお、申請書類等の提出先は、申請企業の主である事務所が所在している都道府県庁になります。
流れとしては、都道府県への事業承継にかかる計画書を提出し、税務署に申告を行います。
<都道府県知事の認定>
事業承継にかかる計画書(特例承継計画)は、政府の認定を受けた個人・法人の税理士や公認会計士、金融機関などの指導および助言を受けて作成する必要があります。
政府の認定を受けた税理士などの専門家のことを「経営革新等支援機関」と言い、すべての税理士などが認定を受けているわけではないため、事前に確認するようにしましょう。
事業承継税制の申告後は、一定の要件を満たし続ける必要があります。
要件を満たさない場合、納税猶予は打ち切りとなり、猶予されていた相続税の全額または一部の額に加え、利子税も納付することになるので注意が必要です。
一定の要件を満たした上で、申告後5年間は、年に1度、都道府県には事業継続の状況などについての年次報告書を、税務署には継続届出書を提出する必要があります。
また、申告後5年経過後は、3年に1度、税務署に継続届出書の提出が必要になります。
事業承継において、相続税、贈与税の負担は非常に大きいものとなるため、しっかりと対策を行う場合とそうでない場合では確実に大きな差となって返ってきます。
事業承継を考える中小企業の経営者は、その内容を把握し、デメリットを十分に理解した上で適用を検討されてください。
また、事業承継税制は制度改正が多いため、その時点での最新情報を入手して検討しましょう。
最終的な目的である「納税の免除」を受けるためには2代目、3代目と確実に後継者に引き継いでいく必要があるため、素人の独自判断ではなく、税理士などの専門家に相談されることをお勧めいたします。
ここまで事業承継税制についてご説明いたしましたが、詳細な要件、申請手続きなどについては各関係機関のHPなどで改めてご確認ください。
その他、疑問点等ございましたら、お気軽にお問い合わせください。
当会計事務所では新潟県内の方に限り、無料相談も随時行っております。ぜひご活用ください!
国税庁HP『事業承継税制特集』
中小企業庁HP『平成30年4月1日から事業承継税制が大きく変わります』
※掲載しているHPリンクは変更になる可能性があります。ご了承ください。
無料相談実施中!(料金・サービス内容)
経営に有益な情報を配信しています!
「自信を持って経営したい」
「売上や利益を上げたい」
「不安を解消したい」
こういった方のお役に立てるコンテンツを、今後どんどん増やしていきます!
対応地域
新潟県新潟市中央区、新潟市北区、新潟市東区、新潟市江南区、新潟市秋葉区、新潟市南区、新潟市西区、新潟市西蒲区、長岡市、三条市、柏崎市、小千谷市、加茂市、十日町市、見附市、魚沼市、南魚沼市、田上町、出雲崎町、湯沢町、津南町、刈羽村、新発田市、村上市、燕市、五泉市、聖篭町、弥彦村、上越市、阿賀町、阿賀野市、その他新潟県内
著書・監修書籍